配送车队的自有车不够用,员工开自己的车送货、跑客户,账面看着省了一笔购车和养车开支,月底却常常卡在同一句话上:这笔车补凭什么报这么多。私车公用要核清楚,落到三个具体问题上——这趟行程是否真实发生、里程到底是多少、油费高速费和停车费和哪一趟行程对得上。下面按行程留痕、里程核验、费用留痕、审批核对四条链路拆开讲,每一步给出可执行的核对动作。
一、配送车辆私车公用,核的到底是哪几件事
先把要核的对象列清楚,再谈用什么工具。私车公用核验通常围绕四件事展开:
- 人车对应:谁开的车,车是不是登记过的那一辆。
- 行程真实:出发时间、到达时间、中途停留能不能和配送任务对上。
- 里程归属:公里数由谁提供,依据是否可以复查。
- 费用关联:油费、高速费、停车费分别挂在哪一趟行程上。
这四项里任何一项只靠员工手填,月底争议都会回到人跟人之间的沟通。核验的重点在于每个数字背后有没有可查的记录。
配送场景里容易出问题的地方有四处。里程全凭员工手填,报多少记多少;票据和行程分开提交,财务分不清哪张发票属于哪一趟;补贴标准按人约定,同岗不同价;平时不报,月底一次性补一堆单子,内勤对不上账。
二、行程留痕:行车轨迹记录从出发到结束怎么生成
行程留痕的目标,是让每一趟配送有开头、有过程、有结尾。
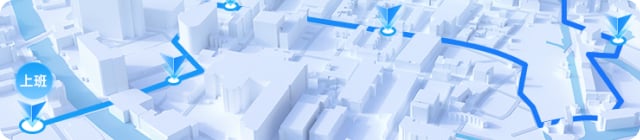
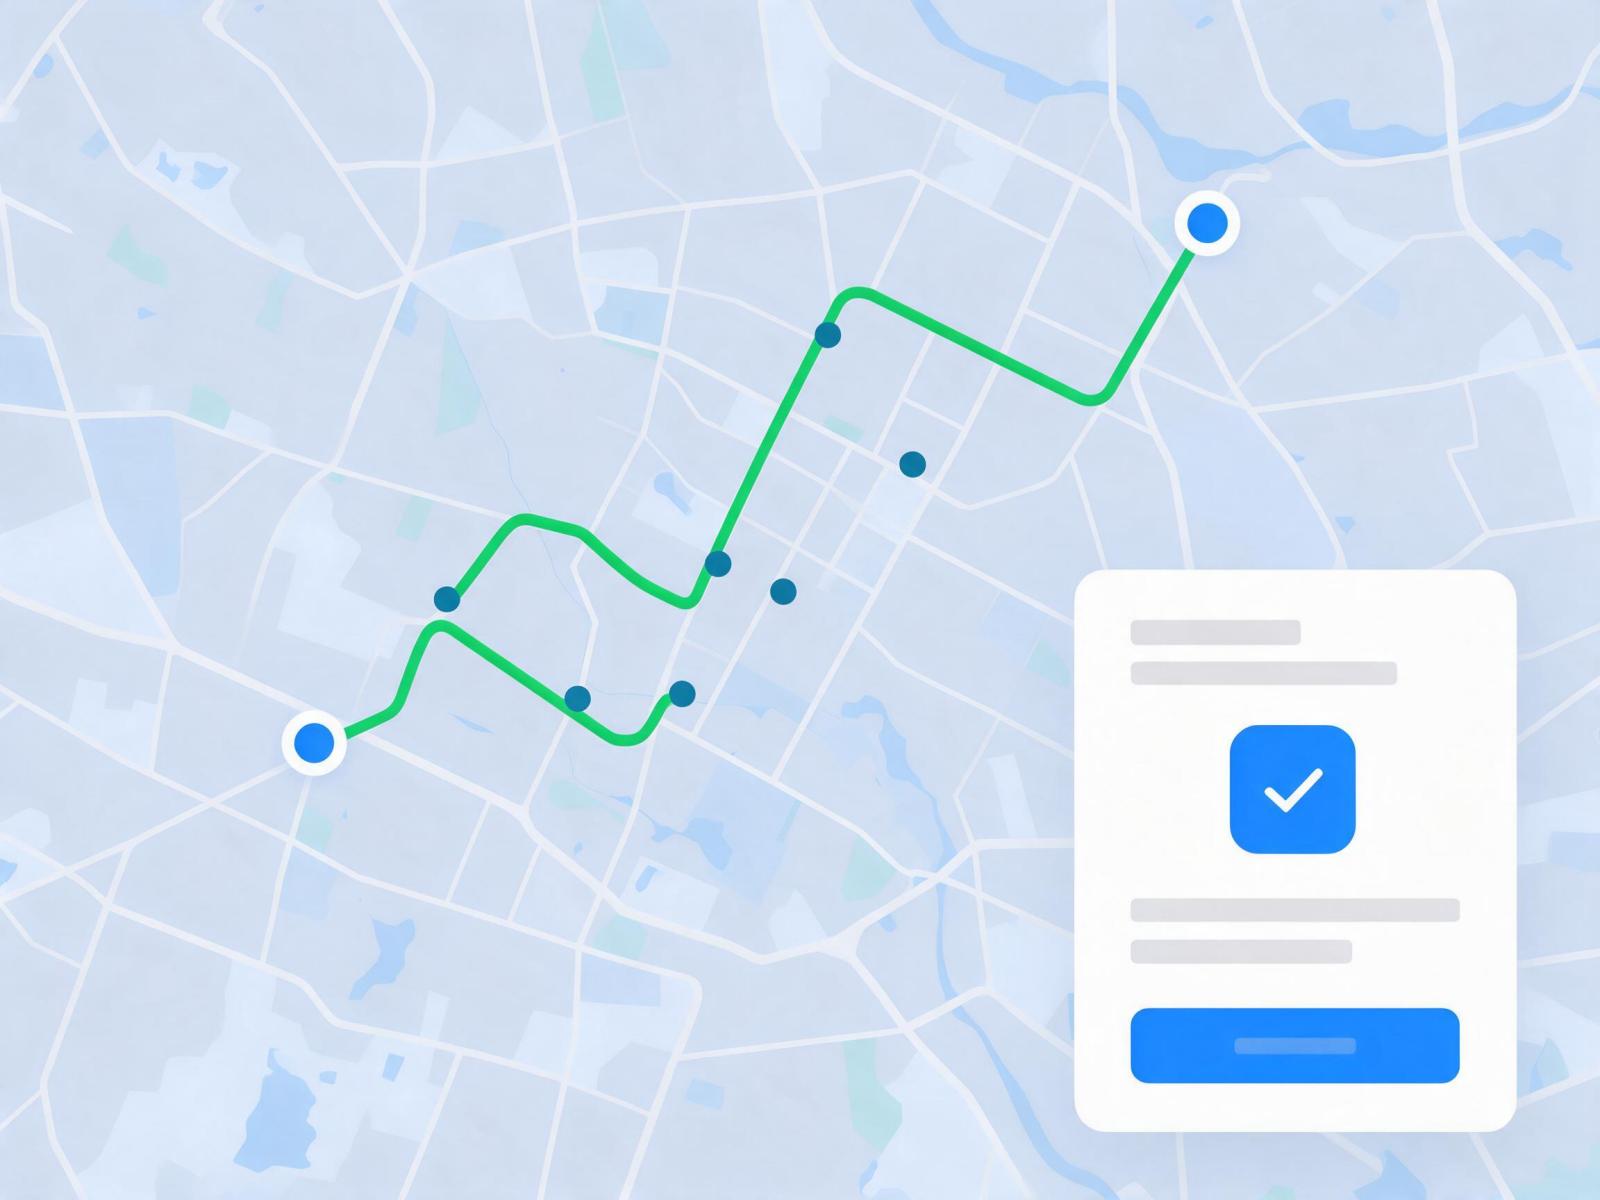
员工出发前在手机端开启行程,系统按定位持续记录工作轨迹,行程结束后生成轨迹明细和里程。一趟完整的行程记录通常包含出发位置与时间、行驶轨迹、停靠点、结束位置与时间,配送任务里的几个网点会在地图上形成清晰的动线。
记录分两类。位置和时间由系统产生;现场情况靠行程途中签到拍照,照片带时间和地点信息,与当趟行程绑定。
人车对应靠两处校验完成。行程前和行程中可以做人脸核验,防止代登录账号、代开车外出;车辆台账与员工关联后,同一辆车在同一时刻只允许一个进行中的行程,换车、借车、蹭车来报销的情况会直接暴露在记录里。
有些行程本身就不完整,规则要提前设好。轨迹超时会被自动强关,过短的行程不记录;导航模式适合按固定线路跑的配送,自由模式适合临时加点;网络信号弱的区域依靠弱网轨迹暂存与自动同步,回到有信号的地方再补上。
下图示意一趟配送行程的留痕结构:轨迹与停靠点是行程的骨架,行程卡片是核验入口。
三、里程核验:手填里程和系统记录不一致怎么办
里程是争议最集中的地方,因为它乘上补贴单价就直接变成金额。处理原则很简单:能由系统记录的里程,不让员工手填。
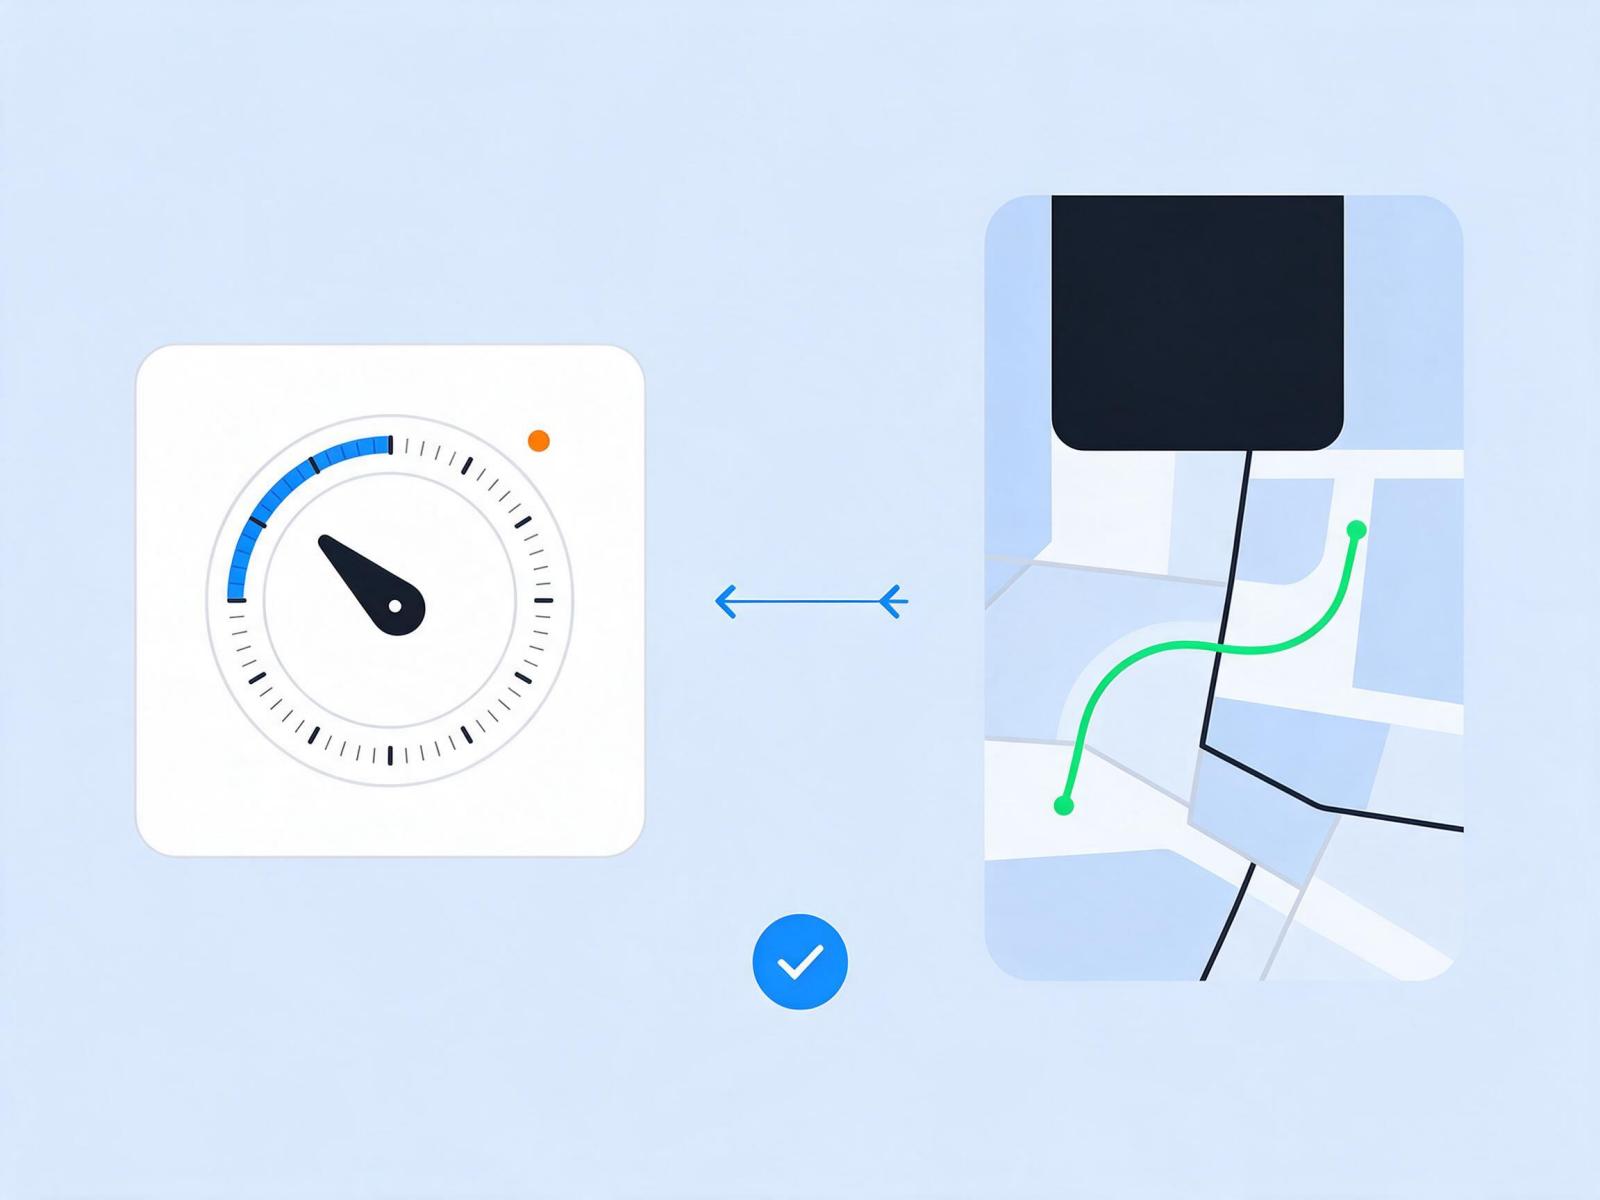
具体做法分三个层次。导航公里数自动覆盖手动里程,员工只需确认,不用估算。系统给出起点到终点的最短路程参考,报上去的公里数明显高于参考值时,行程会被标出来等管理员确认。有条件的企业可以启用仪表盘里程比对,把车辆仪表盘读数与系统里程相互核对,这一步需要按点数开通。
偏差怎么判断也有口径。同一段路,早晚高峰绕行、临时改点位,里程出现小幅差异属于正常;差异较大或行驶耗时明显异常的行程会被标记,由管理员看轨迹详情后决定通过还是退回。
里程数据与轨迹绑定以后,员工和财务讨论的就是同一段记录,口头争执会明显减少。
下图是里程比对的结构示意:一端是车辆仪表盘读数,另一端是系统记录的行车轨迹与里程。
四、用车费用留痕:油费、高速、停车怎么和行程对齐
费用留痕解决的是票据和行程两张皮的问题。做法是把费用挂在行程上,随行程一起提交。
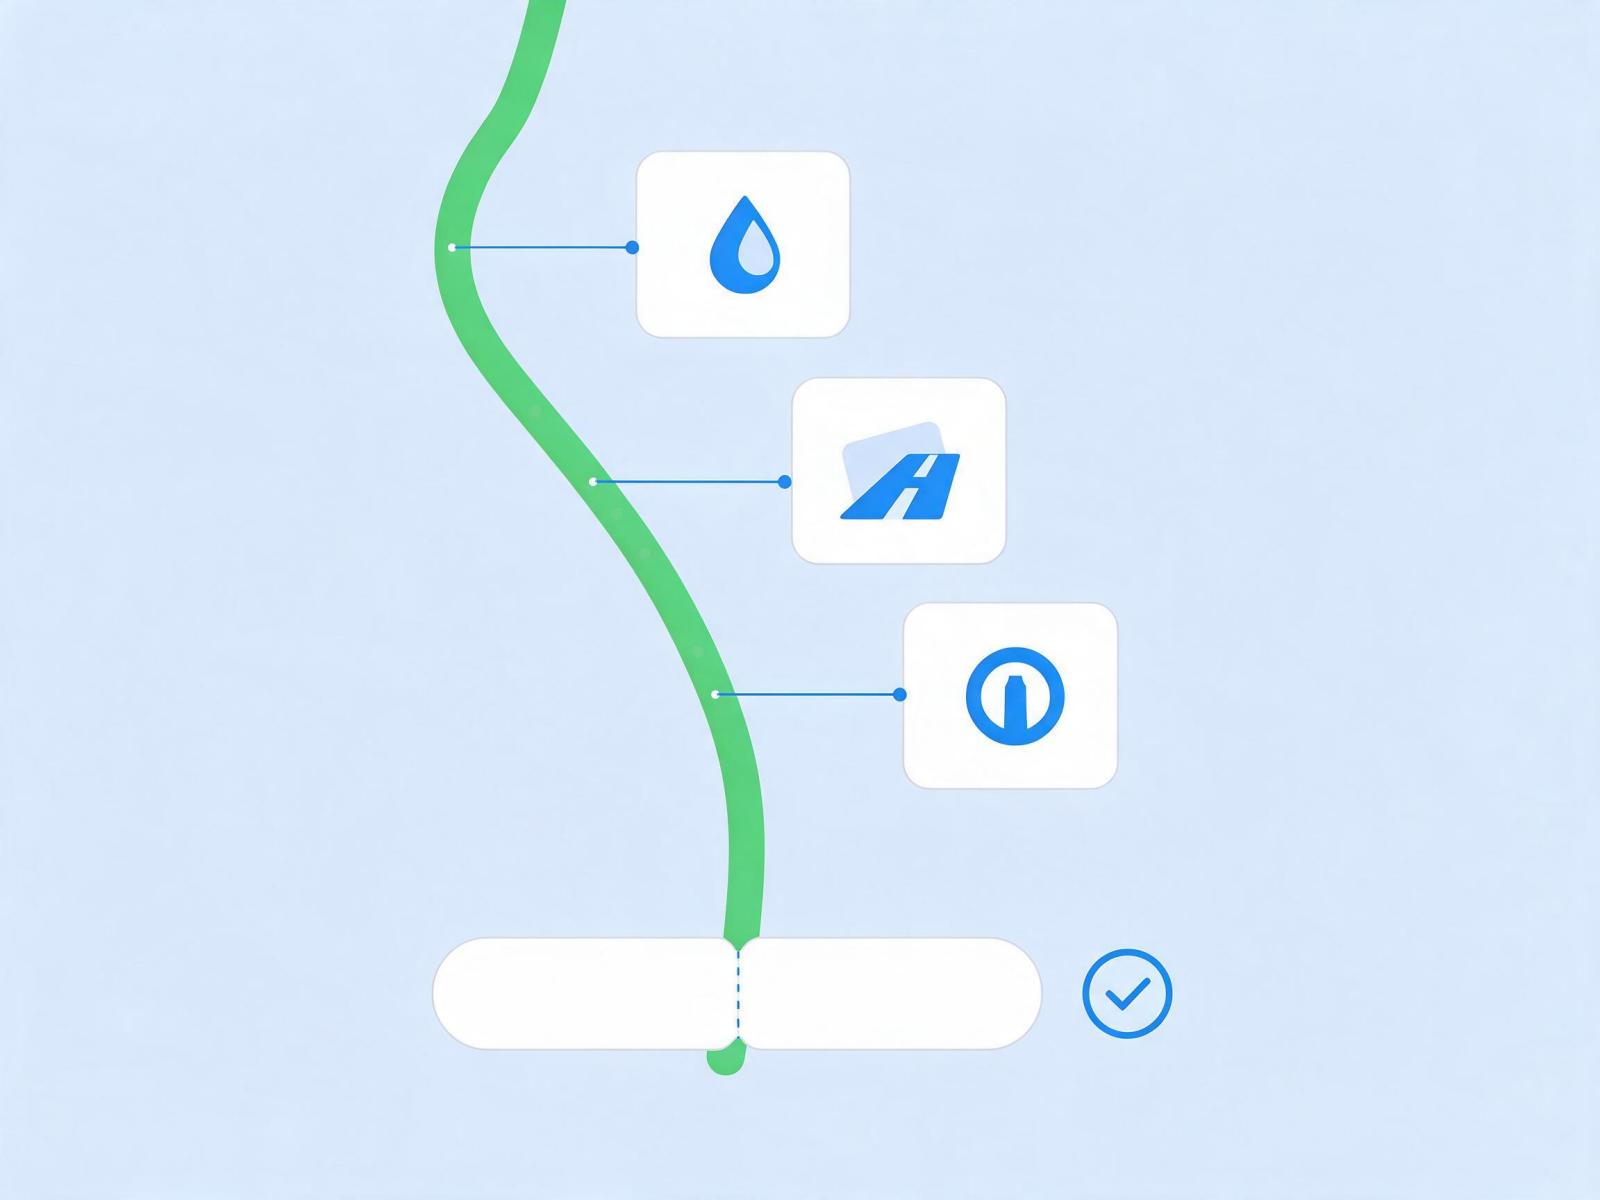
行程结束时,系统按配置好的补贴标准自动计算这一趟的补贴金额,油车和电车可以配不同的补助标准。中途产生的高速费和停车费,由员工在当趟行程里集中提报,拍照上传票据。
跨天配送、多点巡访这类情况,允许把多天行程合并报销,员工不必一天填一张单。补贴标准可以按岗位、按人配置,干线配送和市区配送的用车强度不同,标准不同也能在同一套规则里跑通。
到这一步,一趟行程自带三样东西:轨迹、里程、费用。财务核验时看的是同一条记录,不用再翻聊天记录找里程截图。
下图示意费用与行程的关联方式:每一笔油费、高速费、停车费都挂在具体行程上,而不是汇总在一张报销单里。
小步外勤开车报销版把行程、里程、费用和审批放在同一条记录里,行程留痕、里程核验、异常行程标注都是这个版本的基础能力。
五、异常行程与补申:绕路、超时、忘点怎么处理
制度能不能立住,取决于异常情况有没有出口。
系统先做标记。绕路自动预警、行程耗时异常预警、异常绕路识别会把可疑行程挑出来,异常行程标注留在行程详情里,管理员不必逐条翻记录。
人为失误走补申。忘点开始、信号不好、应用被系统清理导致行程丢失,员工可以通过行程补申入口补报,原因、审批人、时间全程留痕。补申走两级审批,每月补单次数有封顶,补单里程仅管理员可修改。
被驳回的行程同样留痕,但不进入报销。这样驳回本身也成了一条可查记录,同一趟行程反复提交的情况会明显减少。
六、审批与月度核对:让签字有依据
审批环节的问题通常不在流程长短,而在审批人手里有什么。只有一张手填单时,签字接近形式确认;单据里带轨迹、里程、异常标记和费用明细,审批才有判断空间。
审批流程可以按公司结构配置多级,行政确认与批量驳回能一次处理多笔,异常报销集中聚合后统一查看,避免异常散落在几百条记录里。
每月固定的核对动作建议保留这五步:
- 查看部门、人员、月份三个维度的行程与费用汇总。
- 抽查系统标记过的异常行程,确认处理结果。
- 检查补单集中在哪些人或哪些线路,判断是否需要调整配送计划。
- 导出行程明细留档,作为补贴发放依据。
- 需要时把定位轨迹、人员、考勤、审批等数据对接到企业现有系统,支持单点登录集成。
这五步做完,补贴发放的依据、审批的责任人、异常的处理结果都能对应上。
七、补贴口径与留痕要求
车补怎么发,除了内部制度,还牵涉个税口径。
《国家税务总局关于个人因公务用车制度改革取得补贴收入征收个人所得税问题的通知》(国税函〔2006〕245号)明确:因公务用车制度改革而以现金、报销等形式向职工个人支付的收入,均应视为个人取得公务用车补贴收入,按照“工资、薪金所得”项目计征个人所得税。
具体计征方法按《国家税务总局关于个人所得税有关政策问题的通知》(国税发〔1999〕58号)第二条执行,公务费用的扣除标准由省级确定。这两份文件决定了车补不能只靠口头约定发放。
行程记录、费用凭证、审批留痕合在一起,才是补贴发放的完整依据。
补贴单价没有全国统一标准,企业通常按当地油价、车辆类型和里程强度自行测算,写进制度和用车协议并在内部公示。测算口径和记录留全,比反复调整单价更能减少争议。
八、常见问题
员工不开车也报里程怎么办?
靠人车对应校验。车辆台账与员工关联后,同一车辆在同一时刻只允许一个进行中的行程;行程前与行程中的人脸核验可以进一步确认是本人驾车。
手填里程和系统记录差几公里,要不要退回?
先看轨迹。同一路线因时段、路况出现小幅差异属于正常范围;差异较大或耗时异常的行程会被系统标出,管理员结合轨迹详情判断。
一天跑十几趟,报销要填十几单吗?
不必。未提报的行程可以集中提交,多天行程支持合并报销,员工按月整理一次即可,减少漏报和重复报。
私车公用补贴涉及个人所得税吗?
按国税函〔2006〕245号口径,以现金、报销等形式向职工支付的公务用车补贴收入,按“工资、薪金所得”项目计征个人所得税;公务费用的扣除标准按省级确定的标准执行。